当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
N-ONEの見積もりで「残クレなら月々2万円台です」と言われると、ぐっと手が届きそうに感じますよね。
結論から言うと、残クレは月々が安く見えるだけで、総支払額は通常ローンより多くなりやすい買い方です。ただ、3〜5年で乗り換える前提で、走行距離と傷を気にできる人には合うこともあります。
この記事を読めば、N-ONEを残クレで買った場合にいくら払うことになるのか、自分に向いているかどうかが数字で分かります。
N-ONEの残クレは損?結論を先に
残クレ(残価設定クレジット)は、数年後の下取り予想額(残価)を最初に車両価格から差し引き、残りだけを分割で払う仕組みです。
月々が安くなるのは、払う元金が少ないからです。でも、金利は残価を含めた全額にかかるのが一般的なんです。
同じ金利・同じ回数なら、残クレの総支払額は通常ローンより多くなります。得になりやすいのは「最終回で車を返して乗り換える」使い方を、条件を守って続けられる人だけです。
『月々が安いならそれで十分では?』と思う方も多いはずです。
ただ、最終回には「返す・乗り換える・残価を一括で払う・残価を再ローンにする」のどれかを選ぶ必要があります。乗り続けたいなら、残価分をあとから払うことになるんですね。
残クレ・通常ローン・現金一括で総支払額を比べる
ここでは、N-ONE Premium(FF)の車両価格1,966,800円(2025年11月改良後のメーカー希望小売価格・消費税込)で計算してみます。
金利や残価率は販売店・時期・グレードで変わります。下の表は仮の条件を置いた計算例です。実際の数字は見積書で確かめてみてください。
| 項目 | 残クレ(5年) | 通常ローン(5年) | 現金一括 |
|---|---|---|---|
| 借りる額 | 1,966,800円 | 1,966,800円 | なし |
| 金利(仮定) | 年3.9% | 年3.9% | なし |
| 残価(仮定:35%) | 688,380円 | なし | なし |
| 月々の支払い | 約25,724円 | 約36,133円 | なし |
| 60回で払う額 | 約1,543,418円 | 約2,167,976円 | 1,966,800円 |
| 残価も払って乗り続けた場合の総額 | 約2,231,798円 | 約2,167,976円 | 1,966,800円 |
| 金利の負担 | 約264,998円 | 約201,176円 | 0円 |
この表には頭金、ボーナス払い、登録諸費用、オプション代は入れていません。
月々は残クレのほうが1万円ほど安くなります。でも、5年後に残価を払って乗り続けると、通常ローンより約6万円多く払う計算です。
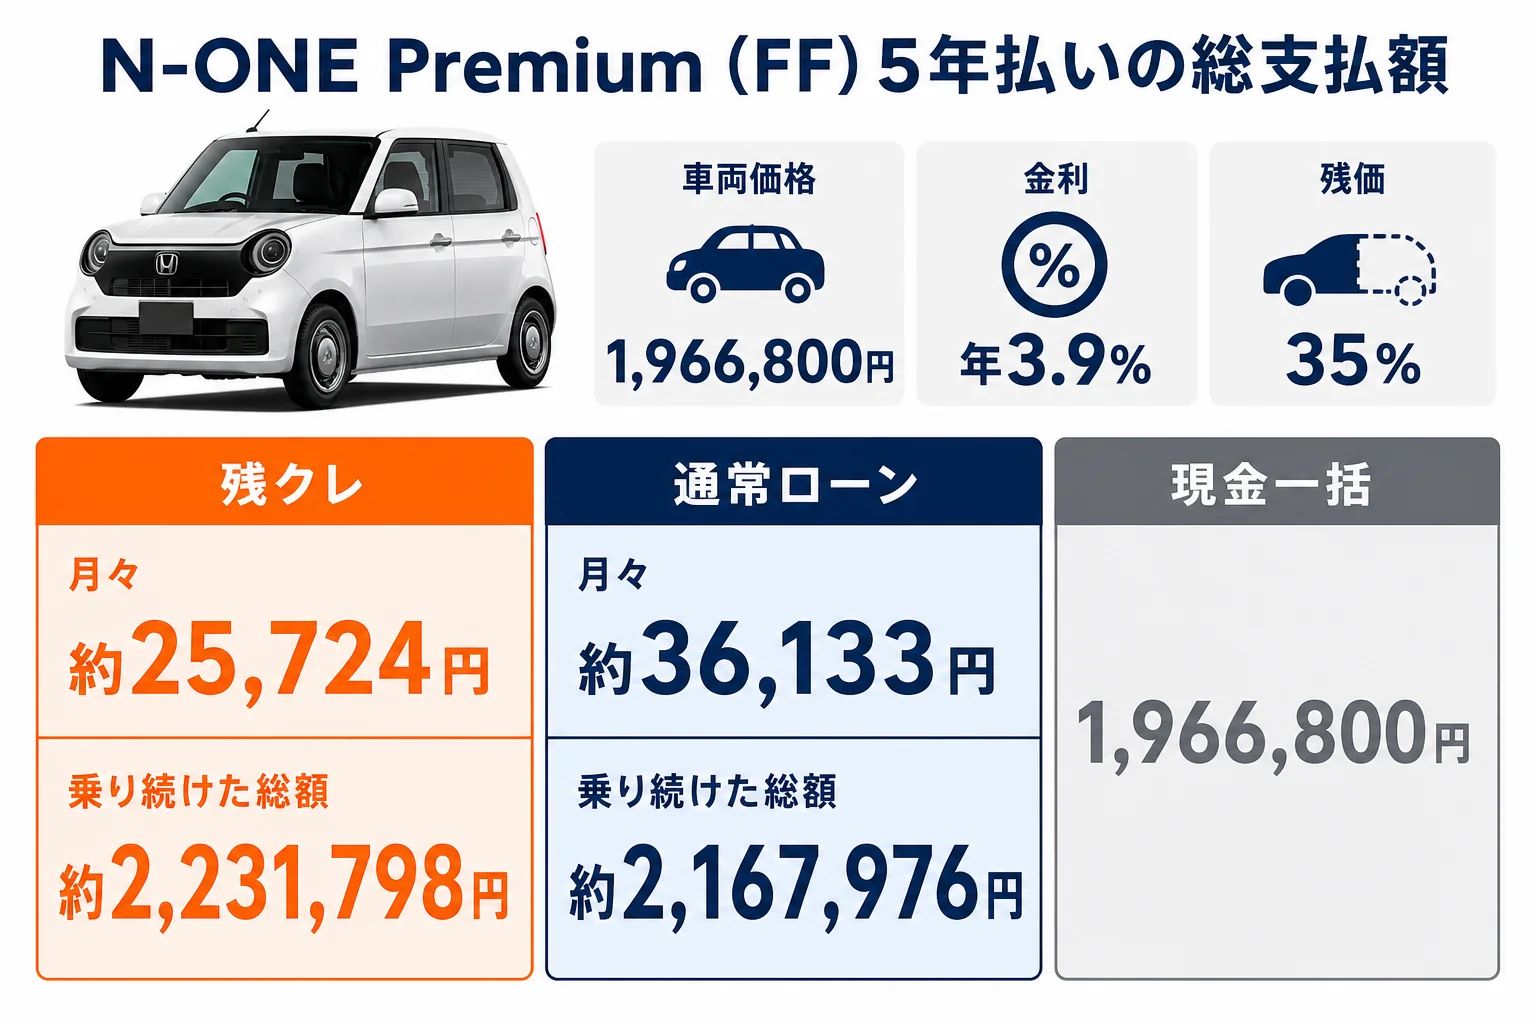
残クレは、残価の688,380円にも5年間ずっと利息がかかります。だから同じ金利なら、通常ローンより利息の合計が大きくなるんです。
総額をもっと抑えたいなら、まずは車両価格そのものを下げるのが近道です。値引きの目安と交渉の順番はN-ONEの値引き相場と限界額にまとめました。
グレード別に見ると、月々はいくら変わる?
N-ONEはグレードで価格が約50万円違います。残クレの月々も、それに合わせて変わります。
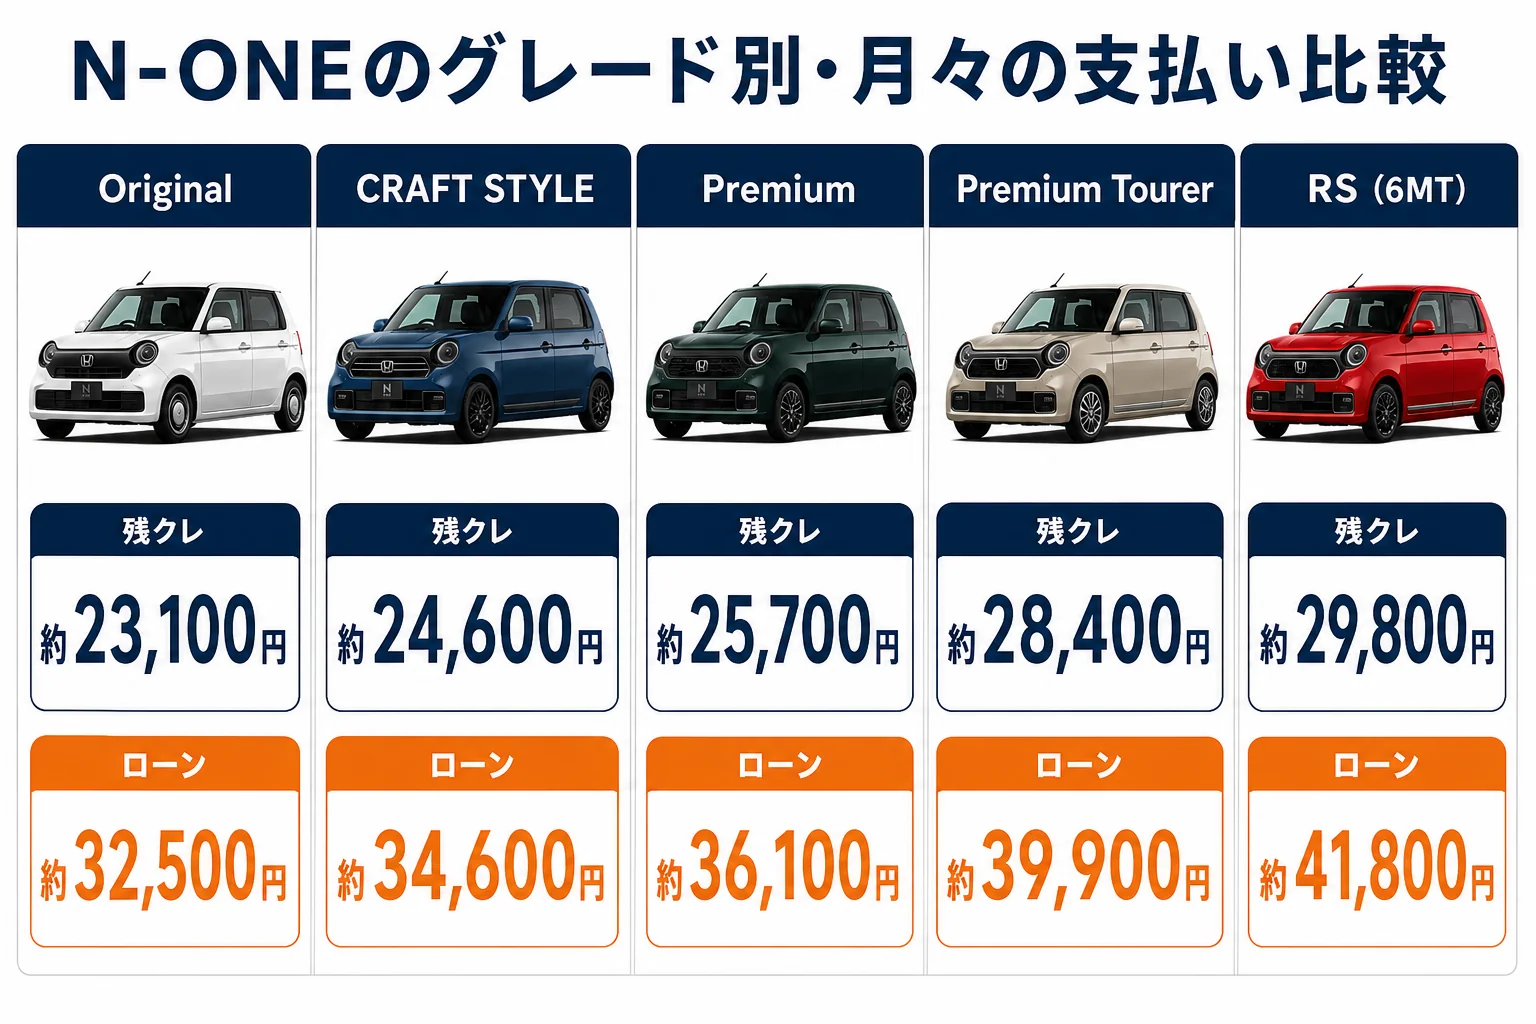
下の表は2025年11月改良後の価格(FF・消費税込)です。月々の目安は上と同じ仮の条件(5年・年3.9%・残価35%)で計算した参考値です。
| グレード(FF) | 車両価格 | 残クレ月々の目安 | 通常ローン月々の目安 |
|---|---|---|---|
| Original | 1,767,700円 | 約23,100円 | 約32,500円 |
| CRAFT STYLE | 1,881,000円 | 約24,600円 | 約34,600円 |
| Premium | 1,966,800円 | 約25,700円 | 約36,100円 |
| Premium Tourer | 2,173,600円 | 約28,400円 | 約39,900円 |
| RS(6MT) | 2,278,100円 | 約29,800円 | 約41,800円 |
4WDはどのグレードもFFより145,200円高くなります。月々にすると、同じ条件で2,000円弱の上乗せです。
実際の残価率はグレードや人気で変わります。RSやPremium Tourerのように中古でも探す人が多いタイプは、残価が高めに設定されることもあります。
「残価が高いグレードを選べば、月々はもっと下がりますか」
「下がることはあります。ただ、その分だけ最終回に残る金額も大きくなります」
グレードごとの総額(乗り出し価格)はN-ONEの乗り出し価格で見られます。
残クレで気をつけたい3つの条件
残クレの怖さは、契約の途中ではなく最終回に車を返すときに出てきます。返す前提で月々を安くしているので、査定で減点されると追加で払うことがあるんです。
走行距離の上限を超えたり、ぶつけた傷を直さずに返したりすると、精算金を求められることがあります。月々が安かった分が、最後にまとめて戻ってくる形です。
- 月間・年間の走行距離の上限が何kmか確かめる
- 返却時の減点(傷・へこみ・内装の汚れ)の基準を聞いておく
- 残価を再ローンにした場合の金利を見積書に書いてもらう
- 途中で売る・解約するときの扱いを確かめる
- 任意保険の車両保険に入るかを決めておく
『通勤で毎日乗るけど、距離制限って大丈夫かな』と心配になりますよね。
通勤や帰省で長く走る人は、上限を超えやすいです。毎月どれくらい走っているか、いまの車の走行距離から逆算してみてください。
カスタムにも注意が要ります。ローダウンやホイール交換をした車は、返す前に元に戻すよう求められることがあります。純正部品は捨てずに取っておきましょう。
残クレが向いている人・向いていない人
残クレは「損な買い方」と言い切れるものではありません。使い方が合えば、毎月の負担を軽くしながら新しい車に乗り続けられます。
- 3〜5年ごとに新しいN-ONEや別の車に乗り換えたい
- 年間の走行距離が少なめで、上限に届かない
- 車をきれいに使う自信がある
- 月々の支払いを一定に抑えたい
- 10年近く同じN-ONEに乗り続けたい
- 通勤や遠出で走行距離が多い
- ローダウンなどカスタムを楽しみたい
- 総支払額をいちばん少なくしたい
長く乗るつもりなら、通常ローンや現金一括のほうが総額は少なくなります。ローンを組む場合も、回数を短くするほど利息の合計は減ります。月々と総額のどちらを優先するか、家計に合わせて決めてみてください。
N-ONEは丸目のデザインがほとんど変わらないので、長く乗っても古く見えにくい車なんです。
N-ONEを長く持ったときの年間の費用はN-ONEの維持費で、売るときの値落ちはN-ONEのリセールバリューで確かめられます。
見積書のどこを見ればいい?
残クレの見積書は、通常ローンより欄が多くて読みにくいですよね。全部を理解しなくても大丈夫です。
見るべき欄は、だいたい次の5つに絞れます。
| 見積書の欄 | 何が分かるか | 見るときのコツ |
|---|---|---|
| 現金価格(車両+オプション+諸費用) | 借りる前の総額 | 値引き後の金額になっているか |
| 残価(据置額) | 最終回に残る金額 | 何%で設定されているか聞く |
| 実質年率 | 金利の高さ | 通常ローンの年率と並べる |
| 分割払手数料 | 利息の合計 | 残クレと通常ローンで比べる |
| 支払総額 | 最終的に払う額 | 残価を含めた金額かを確かめる |
『月々の金額しか説明されなかった』という方も多いはずです。
そんな時は、「残価を払って乗り続けた場合の支払総額はいくらですか」と聞いてみてください。この一言で、通常ローンとの差がすぐに見えてきます。
「残価の率は、どのグレードでも同じですか」
「グレードや色、契約の時期で変わることがあります。見積もりごとに確かめておくと安心です」
もう一つ見ておきたいのが、登録時の諸費用やオプションが借入額に入っているかどうかです。ナビやドライブレコーダーを足すと、その分にも利息がかかります。
現金で払える小さな費用は、ローンに含めずに払うのも一つの方法です。総額を少しでも抑えたい方は、試してみてください。
ボーナス払いを組み合わせると、月々はさらに下がります。ただ、総額は変わらないか、かえって増えることもあるので注意しておきましょう。
N-ONE e:を残クレで買う場合の注意
EVのN-ONE e:は、e: Gが2,699,400円、e: Lが3,198,800円(消費税込)です。ガソリンのN-ONEより高いので、残クレで月々を下げたくなりますよね。
ただ、EVは中古での値付けがまだ読みにくい車です。残価がどう設定されるか、販売店ごとの差も出やすいと考えておきましょう。
国のCEV補助金を受けた場合、一定期間内に手放すと返納を求められることがあります。金額や条件は年度で変わるので、残クレの期間と合わせて販売店で確かめてみてください。
N-ONE e:の価格や中身はN-ONE e:とはで詳しく書いています。
残クレで契約する前にやっておきたいこと
残クレの条件は、販売店によって金利も残価も違います。1か所の見積もりだけで決めると、比べようがないんです。
- 欲しいグレードと駆動方式を決める
- 残クレと通常ローンの両方で見積もりを出してもらう
- 見積書の「総支払額」の欄を並べて比べる
- 走行距離の上限と返却時の基準を聞いておく
- 別の販売店やネットでも見積もりを取り、条件を比べる
ここが大事なところです。月々の金額ではなく、総支払額と最終回の残価を並べて見てみてください。
下取りに出す車があるなら、その査定額も総額を左右します。下取りと買取の差はN-ONEを高く売るにはにまとめています。
いくつかの販売店の条件を並べてから決めたい方は、ネットで新車の見積もりを取って比べておくと話が早いです。
N-ONE買いたいドットコム
N-ONEの値段、先に相場を見ておく
今の車の買取相場と、N-ONEの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
よくある質問
N-ONEの残クレは途中でやめられますか?
途中で車を売って精算することはできる場合が多いです。ただ、その時の査定額がローン残高より低いと、差額を払う必要があります。契約前に解約時の扱いを確かめておきましょう。
残クレの最終回で、残価を払わずに乗り続けることはできますか?
残価を再ローンにして乗り続ける方法を選べることが多いです。その場合は新たに金利がかかるので、総支払額はさらに増えます。
残クレと通常ローンは、金利が同じならどちらが総額は安いですか?
同じ金利・同じ回数なら、通常ローンのほうが総額は少なくなります。残クレは残価にも利息がかかるからです。
RSのような人気グレードは残クレで有利ですか?
残価が高めに設定されれば月々は下がります。ただ、残価率は販売店と時期で変わるので、見積書で実際の数字を見て判断するのが確実です。
頭金を入れたほうがいいですか?
頭金を入れると借りる額が減るので、利息の合計も減ります。手元のお金に余裕があるなら、少しでも入れると総額は下がります。
まとめ
- N-ONEの残クレは月々が安く見えるが、同じ金利なら総支払額は通常ローンより多くなる
- Premium(FF)1,966,800円の仮の計算では、乗り続けると通常ローンより約6万円多い
- 走行距離の上限と返却時の減点が、最終回の精算金につながる
- 3〜5年で乗り換える人には合う。長く乗るなら通常ローンか現金一括
- 見積もりは「総支払額」と「残価」を並べて比べる
コメント